Jorge Gumucio
Cinco certificaciones de cuatro firmas distintas rebajan de 10,7 a 2,3 TCF. Pero la mitad de la caída no fue por producción.
Jorge L. Gumucio*
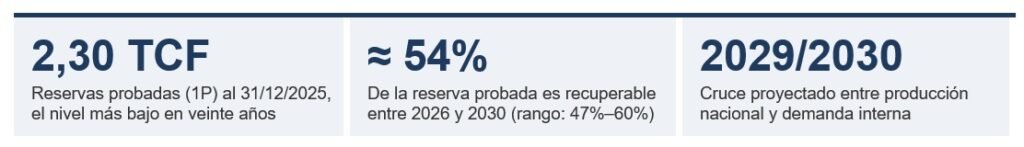
El 13 de noviembre de 2026, YPFB publicó la certificación de reservas de gas natural al 31 de diciembre de 2025: 2,30 TCF de reservas probadas (1P); 2,76 TCF sumando las probables (2P) y 3,24 TCF con las posibles (3P). Es el nivel más bajo en veinte años y equivale a poco más de la quinta parte de los 10,7 TCF que Sproule publicó para 2017.
En mayo de 2024, el Informe Nacional de Coyuntura Nº 497 de la Fundación Milenio, se preguntó cuál era el nivel efectivo de reservas ante el incumplimiento reiterado del artículo 7 de la Ley 3740. Hoy tenemos la respuesta, y con ella cinco certificaciones de cuatro firmas distintas en ocho años: Sproule (2017 y 2018), Ryder Scott (2022), DeGolyer & MacNaughton (2023) y GLJ (2025).
Las cifras difieren entre sí, pero la conclusión es la misma. Las reservas son cada vez menores, la producción cayó a la mitad y la metodología y el alcance de trabajo (scope of work) de cada certificadora dejan más preguntas que respuestas.
De 10,7 a 2,3 TCF: ¿dónde se fueron 8,4 TCF?
Un país que produce sin reponer ve caer sus reservas; eso es esperable. Lo que no es previsible es que la mitad de la caída corresponda a volúmenes que cada nueva certificadora retiró de la cuenta. La producción explica el descenso natural. Las revisiones plantean dudas sobre la veracidad de las cifras de partida.
Gráfico 1. Reservas probadas (1P) de gas natural, 2017–2025: producción y revisiones de las certificadoras (TCF)
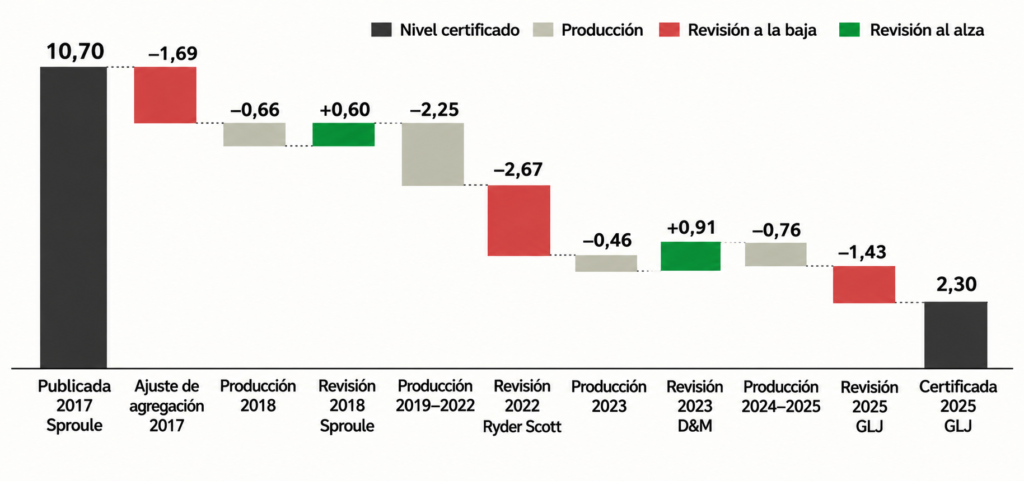 Fuente: elaboración propia con datos de Reservas Certificadas 2010–2025 e Históricos de Producción (gas de venta); 1P 2025 según YPFB/GLJ, 13/11/2026. Producción 2018–2025: −4,13 TCF. Revisiones netas: −4,27 TCF.
La certificación de 2017 estaba sobreestimada en más de 5 TCF
En julio de 2019, el Equipo Técnico Independiente (ETI), que asistió al entonces senador Oscar Ortiz, estimó que las reservas probadas al cierre de 2017 eran 5,58 TCF y no 10,7 TCF. La diferencia de 5,12 TCF se apoyaba en tres observaciones al informe de Sproule:
– Agregación probabilística. Los 10,7 TCF resultaban de una suma estadística; la suma aritmética campo por campo daba 9,0 TCF. Eran 1,7 TCF sin respaldo físico.
– Reservas no desarrolladas sin plan de inversión. Sproule sumó 3,4 TCF de probadas no desarrolladas y sin produción, sin pozos ni intervenciones comprometidas en los planes de desarrollo.
– Entrada de agua y corte económico. Los pronósticos ignoraban la invasión de agua en los megacampos y extendían la vida productiva hasta 2045, con caudales por debajo de cualquier límite económico.
El informe fue descalificado en su momento. Ocho años de datos lo reivindican en lo esencial. Si a los 2,30 TCF de hoy se suma todo el gas vendido entre 2018 y 2025 (4,13 TCF), la reserva probada de 2017 no pudo superar las 6,43 TCF. Y esa cifra incluye lo incorporado después de 2017.
Dicho de otro modo: las certificaciones oficiales ya reconocieron 4,27 de los 5,12 TCF del ajuste (el 83%). El gobierno admitió en 2019 la diferencia de agregación. Ryder Scott recortó Incahuasi en 1,35 TCF en 2022 -el mayor ajuste individual de la serie- y confirmó así que las reservas no desarrolladas eran el punto más débil.
El análisis no fue perfecto. Subestimó Sábalo y San Alberto, que ya produjeron más de lo que les asignaba, y su corte económico de 10% era un supuesto plano. Pero el orden de magnitud era el correcto, y eso es lo que importa para la política pública.
Dos correcciones al alza que no se explican solas
En una serie que solo desciende hay dos revisiones positivas: +0,60 TCF entre 2017 y 2018 y +0,91 TCF entre 2022 y 2023. Ninguna coincide con un descubrimiento de escala, y la certificadora siguiente revirtió sustantivamente ambas.
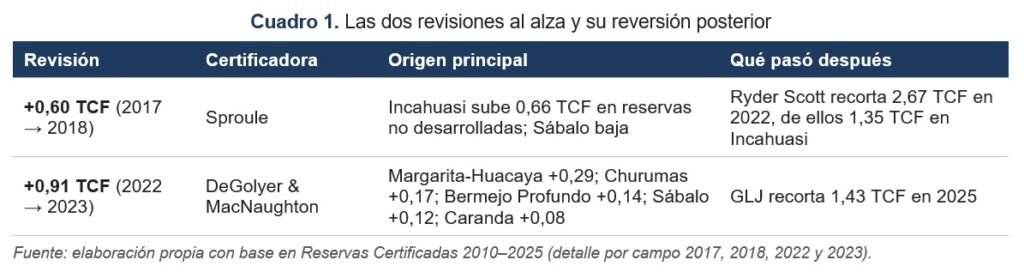
La explicación más plausible tiene que ver con el desempeño y la clasificación de reservas. Algunos campos produjeron por encima del pronóstico inicial y la certificadora de turno extendió esa tendencia, o pasó a probadas volúmenes de áreas ya conocidas. Margarita-Huacaya ilustra el punto. El análisis de 2019 ya señalaba que el campo tenía comprobados sus límites y su contacto agua-gas, por lo que no admitía reservas no desarrolladas. Los 0,29 TCF que recibió en 2023 no pueden ser un volumen nuevo.
De ahí las preguntas que YPFB debe responder publicando los informes completos:
– ¿Los términos de referencia fueron los mismos para las cuatro firmas, o cambió el alcance de trabajo entre una licitación y otra?
– ¿Qué método se usó en cada megacampo: declinación, balance de materiales o simulación, y con qué tratamiento de la entrada de agua?
– ¿Qué exigencia de planes de inversión aprobados se aplicó a las reservas no desarrolladas?
– ¿Sobre qué base se calcula el índice de reposición de 0,86 que informó YPFB, si la reserva probada cayó 2,19 TCF en dos años con 0,76 TCF de producción?
Reservas probadas no equivalen a producción
Dividir 2,30 TCF entre la producción de 2025 da 6,5 años de reservas, y esa cifra ya circula como “gas para seis años”. Es una lectura equivocada. La relación reservas/producción supone un caudal constante, y ningún campo maduro produce de esa manera.
Una reserva es un volumen en el subsuelo. La producción es un caudal diario que depende de la presión del reservorio, del avance del agua, del número de pozos activos y de la compresión instalada. Sin pozos de relleno, intervenciones y compresión, el caudal cae aunque la reserva exista.
Eso es lo que muestran los datos. El gas de venta pasó de 2.095 MMpcd en 2014 a 965 MMpcd en 2025, una caída de 54%, y solo en el último año retrocedió más de 13%. La inversión en exploración y explotación siguió el mismo camino: de USD 1.229 millones en 2014 a USD 393 millones en 2025 y USD 155 millones previstos para 2026, según YPFB.
El presidente de YPFB lo resumió al decir que el país no se quedó sin gas sino sin inversión; la frase es correcta a medias. Sin inversión, el gas certificado tampoco sale al ritmo que el mercado necesita.
¿Cuánto de los 2,3 TCF se puede recuperar hasta 2030?
Aproximadamente la mitad: entre 1,1 y 1,4 TCF; vale decir que entre 47% y 60% de las reservas probadas sería producida entre 2026 y 2030. El dato clave, con el perfil producción actual, es 1,25 TCF, que equivale al 54%.
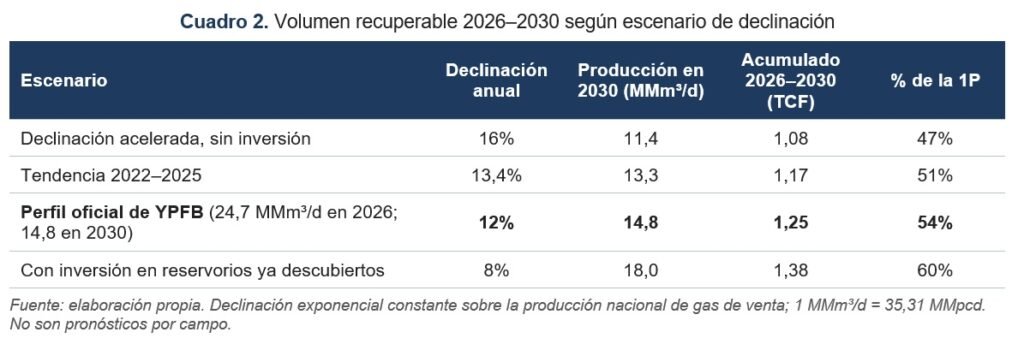
Tres lecturas del Cuadro 2:
– La certificación y la declinación observada son coherentes. Para producir 2,30 TCF con declinación exponencial desde el caudal de 2026, la tasa debe ser 13,8% anual. Es casi idéntica al 13,4% de la tendencia 2022–2025.
– La otra mitad queda para después de 2030. Cerca de 1,0 TCF se produciría a caudales inferiores a 15 MMm³/d y decrecientes, durante más de una década. Parte de esa cola puede no ser económica; la misma objeción que se le hizo a Sproule en 2019.
– El mercado interno absorbe casi todo. A 14,8 MMm³/d, la demanda interna consume unos 0,19 TCF por año, cerca de 0,95 TCF en cinco años. Eso representa más de tres cuartos de lo recuperable hasta 2030.
La inversión cambia el ritmo, no el volumen. Bajar la declinación de 12% a 8% adelanta unos 0,13 TCF y sostiene 18 MMm³/d en 2030, pero no agrega reservas. Para sumar hay que convertir las probables (0,46 TCF) y los recursos contingentes (0,25 a 0,69 TCF) y, ante todo, intensificar las labores de exploración.
Importar gas desde 2029/2030
Las proyecciones oficiales ubican el cruce entre producción y demanda interna en 2029 o 2030. El Viceministerio de Hidrocarburos indica el 2029 como el año en que se manifestará la brecha entre oferta y demanda. YPFB proyecta que la producción baje de 24,7 MMm³/d en 2026 a 14,8 MMm³/d en 2030, un nivel en el que se iguala con el consumo interno.
La aritmética propia confirma el rango. Con la tendencia 2022–2025 (13,4% anual), la producción llega a 15,4 MMm³/d en 2029 y a 13,3 MMm³/d en 2030. El cruce ocurre entre ambos años, y antes de él desaparece el saldo exportable a Brasil.
Gráfico 2. Producción de gas de venta frente a demanda interna, 2022–2035 (MMm³/d)
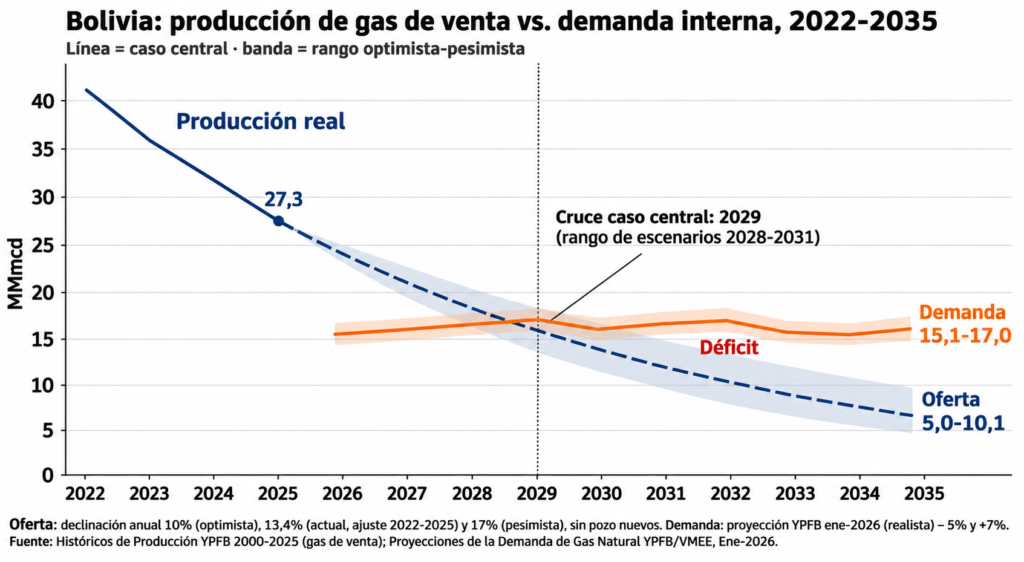
Fuente: elaboración propia con base en Históricos de Producción YPFB 2010–2025 (gas de venta) y Proyección de Demanda de Gas Natural YPFB/VMEEA, enero de 2026. Oferta: declinación anual de 10% (optimista), 13,4% (caso central) y 17% (pesimista), sin pozos nuevos. Demanda: caso realista de YPFB, −5% y +7%.
El Gráfico 2 sitúa esa aritmética frente a la proyección de demanda de YPFB. Con la declinación ajustada al periodo 2022–2025 (13,4% anual) y sin pozos nuevos, la producción de gas de venta cruza la demanda interna en 2029; el rango de escenarios ubica el cruce entre 2028, si la declinación se acelera a 17%, y 2031, si se contiene en 10%. Lo peor viene después: hacia 2035 la oferta nacional quedaría entre 5,0 y 10,1 MMm³/d, frente a una demanda de 15,1 a 17,0 MMm³/d. Y el déficit no sería transitorio. Sin inversión, el país tendría que importar volúmenes crecientes: probablemente entre un tercio y dos tercios de lo que necesario para cubrir la demanda interna antes del final de la presente década.
El gobierno ya actúa en consecuencia. El Decreto Supremo 5755 (26 de octubre de 2026) autoriza de forma excepcional la importación de gas natural y GNL para consumo propio y generación eléctrica. Sin embargo, desarrollar un campo toma entre cuatro y cinco años, de modo que un descubrimiento hecho hoy no llega al mercado antes del cruce. La importación es, a esta altura, casi inevitable. Lo que todavía está en discusión es cuánto se importará y durante cuántos años.
La nueva Ley de Hidrocarburos
La ansiada norma legislativa debe corregir dos variables: competitividad fiscal y precios, de modo que la importación sea por el menor volumen y tiempo posibles. El gobierno ha anunciado que enviará el proyecto a la Asamblea Legislativa antes de fin de año. La ley debe, además, ordenar la certificación de reservas.
Competitividad fiscal. La Ley 3058 grava la producción en boca de pozo con 18% de regalías y participaciones y 32% de IDH, sin distinguir tamaño, madurez ni riesgo de los campos. Sumada la participación de YPFB en los contratos, Daniel Johnston & Co. (especializada en regímenes fiscales del sector), estimó que el Government Take en Bolivia está cerca del 93%. Con esa carga no se perfora un pozo en un campo maduro ni se asume riesgo exploratorio. Urge un régimen diferenciado por tipo de campo y progresivo según precio y productividad.
Precios. El gas para el mercado interno se remunera en cerca de USD 1,3 por millón de BTU, frente a USD 9 en el mercado internacional. El país se dispone a pagar paridad de importación por el gas ajeno mientras remunera el propio a una fracción de ese valor. El gas nuevo, que provendría de inversión incremental, requiere de una señal de precio referida a esa paridad.
Transparencia de reservas. La ley debería fijar términos de referencia uniformes para la certificación anual y obligar a publicar el informe completo, por campo y por categoría. La certificación al cierre de 2025 se conoció en noviembre de 2026, siete meses después del plazo del 31 de marzo que fija la Ley 3740.
YPFB y el Ministerio estiman en USD 440 millones la inversión inmediata para producir reservorios ya descubiertos y en USD 1.660 millones la exploración adicional. La primera cifra define cuánto gas habrá que importar en 2030. La segunda, cuántos años podrá durar la importación.
En 2024 la pregunta era cuál es el nivel de reservas. Ya está respondida: 2,30 TCF, de los que apenas la mitad saldría antes de 2030. La pregunta ahora es si los cambios de una nueva ley llegarán a tiempo, de modo que las inversiones ocurran antes que el gas importado.
*Exviceministro de Planificación y Desarrollo Energético del Ministerio de Hidrocarburos; ex Director Ejecutivo de la ANH.